
Bericht Agrar + Rindfleisch + Verarbeitungskartoffeln · Landkraft Institute
Getreide | Rindfleisch | Verarbeitungskartoffeln · Berichtsdatum Samstag, 31. Oktober 2026 · Ausgabe ACP01 · Daten zum Handelsschluss am Freitag, dem 30.
Geltungsbereich dieses Berichts
Dieser Bericht untersucht nur die genannten Produktionszweige und jeweils nur in dem dafür angegebenen Gebiet. Getreide betrachten wir im Kernanbaugebiet, das den Süden von Santa Fe, den Südosten von Córdoba und den Norden von Buenos Aires umfasst. Sonnenblumen im Süden der Provinz Buenos Aires und in La Pampa. Rindfleisch in der Pampa-Region, wo sich die Produktion für den Export konzentriert. Verarbeitungskartoffeln im Südosten der Provinz Buenos Aires und im Valle de Uco in Mendoza. Die Schlussfolgerungen gelten für diese Produktionszweige und diese Gebiete und sollten nicht auf andere übertragen werden.
So lesen Sie diesen Bericht
Chicago. Das ist die Börse in den USA, an der der weltweite Referenzpreis für Soja, Mais und Weizen gebildet wird. Notiert wird in Bushel, die wir in diesem Bericht in Tonnen umrechnen.
FOB. Das ist der Preis der auf das Schiff verladenen Ware im Abgangshafen, bevor die Fracht zum Bestimmungsort bezahlt wird. Er dient dem Vergleich zwischen Ländern.
Exportsteuern. Das ist die Steuer, die der Staat auf jede exportierte Tonne erhebt. Der Erzeuger erhält den FOB-Preis abzüglich dieser Steuer und der übrigen Kosten.
Länderrisiko. Es misst, wie viel mehr als die USA Argentinien zahlen muss, um sich zu verschulden. Steigt es, bekommen Staat und Unternehmen Kredite nur noch zu höheren Kosten.
Verarbeitungskartoffeln. Das sind Kartoffeln, die für tiefgekühlte Pommes frites angebaut werden, wie sie Fast-Food-Ketten verwenden. Die Industrie kauft fast die gesamte Menge über Verträge, die sie vor der Pflanzung mit dem Erzeuger abschließt.
Brasilien und Argentinien: eine Woche Panik an den Finanzmärkten
Nach Lulas Wiederwahl schloss der Dollar in Brasilien am Freitag bei 5,446 Real, dem höchsten Schlusskurs des Jahres. In der Woche stieg er um 9,15 %, der stärkste Wochenanstieg seit 2008. Die Börse von São Paulo verlor in fünf Handelstagen 18,12 %, ihre schlechteste Woche seit März 2020. Die Anleger warten darauf, dass Lula sein Wirtschaftsteam und die finanzpolitischen Maßnahmen bekanntgibt, und zu allem Überfluss gaben an der Wall Street die Technologiewerte nach, was die Schwellenländerwährungen belastete.
Mit dem abgewerteten Real wird alles, was Brasilien produziert, in Dollar billiger, und Brasilien konkurriert mit uns bei Soja, Mais und Rindfleisch. In Argentinien stieg das Länderrisiko laut JP Morgan an einem einzigen Handelstag um mehr als 80 Punkte auf 790, den höchsten Stand seit dem 24. Oktober 2025. Der Index MSCI Merval fiel in der Woche in Pesos gerechnet um 10,1 %, die Dollar-Anleihen verloren im Schnitt 3 %, und der Dollar im Großhandel schloss bei 1.534 ARS, mit einem Anstieg von 1,1 % im Oktober, weniger als die Inflation, die Beratungsfirmen für den Monat schätzen.
Getreide, Chicago und die Häfen
Am Freitag schloss Soja in Chicago bei 449,11 US$ pro Tonne, Mais bei 176,27 US$ und Weizen bei 221,75 US$, jeweils im Dezemberkontrakt. Soja verzeichnet den dritten Wochenverlust in Folge und Mais den fünften, weil die Ernte in den USA vorankommt. Beim Weizen belastete, dass Russland zum ersten Mal seit Juli wieder Schiffe mit Getreide aus dem Asowschen Meer abfertigte, allerdings bremste die Nachfrage nach US-Weizen den Rückgang.
Wir vergleichen den offiziellen argentinischen Exportpreis mit dem Preis im brasilianischen Hafen Paranaguá, umgerechnet in Dollar.
Grafik 1. Exportpreis pro Tonne, Argentinien und Brasilien (US$/t)
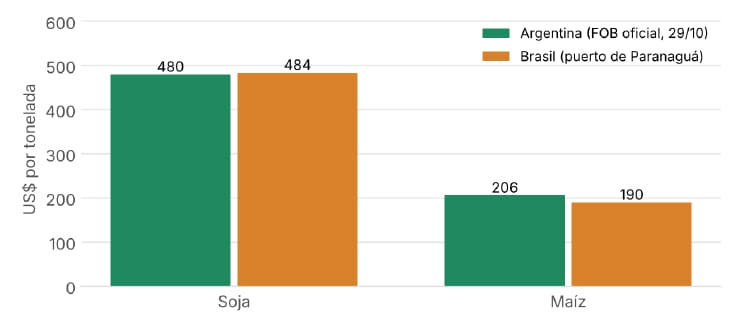
Argentinien: offizieller FOB-Preis des Landwirtschaftsministeriums vom 29.10. (Soja 480 US$ und Mais 206 US$). Brasilien: Soja nach dem Cepea-Indikator in Paranaguá vom 29.10. (R$ 158,28 pro 60-kg-Sack) und Mais nach AgRural (R$ 62, letzter verfügbarer Wert, vom 26.10.), umgerechnet zu 5,446 Real pro Dollar. Bei Weizen und Sonnenblumen ist kein Vergleich möglich, weil Brasilien sie nicht exportiert. Argentinischer Weizen FOB liegt bei 239 US$, und im brasilianischen Bundesstaat Paraná wurden am 27.10. rund 288 US$ pro Tonne gezahlt (R$ 1.569,61), was Brasilien zu einem natürlichen Abnehmer macht. Argentinische Sonnenblumen notieren bei 606 US$.
Bei Soja liegt Argentinien etwa 4 US$ unter dem brasilianischen Preis, ein minimaler Abstand, der sich mit jeder Bewegung des Real verschiebt. Bei Mais liegt der argentinische Preis rund 16 US$ darüber. Beim Weizen erntet Brasilien, wie in der vorigen Ausgabe berichtet, laut Conab etwa 5,7 Millionen Tonnen, die kleinste Menge seit 2020, und wird im Ausland zukaufen müssen, während Argentinien mit 23,8 Millionen rechnet, der zweitgrößten Ernte seit 17 Jahren.
Rindfleisch
Für den Vergleich beim Rindfleisch verwenden wir den Durchschnittspreis pro exportiertem Kilo, den alle drei Länder offiziell und nach derselben Logik veröffentlichen. Die Daten in der Grafik stammen aus unterschiedlichen Zeiträumen, weil die drei Länder nicht im gleichen Rhythmus berichten und es keinen gemeinsamen Stichtag gibt.
Grafik 2. Exportiertes Rindfleisch, Durchschnittspreis (US$ pro Kilo)
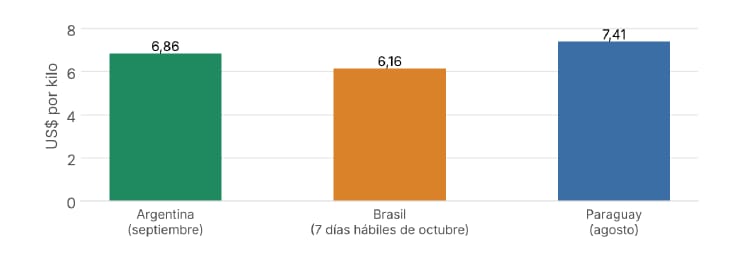
Argentinien: Consorcio ABC, September 2026. Paraguay: Senacsa, August 2026. Brasilien: Secex, erste sieben Arbeitstage im Oktober.
Paraguay und Argentinien liegen weiterhin über Brasilien. Der brasilianische Preis stieg gegenüber Oktober 2025 um 11,3 %, die täglich exportierte Menge fiel jedoch um 39,9 %, weil China auf brasilianisches Rindfleisch einen Zoll von 55 % erhebt, seit die Jahresquote ausgeschöpft ist. Mit dem schwachen Real kann Brasilien dort die Preise senken, wo wir im Wettbewerb stehen.
Verarbeitungskartoffeln
Hier vergleichen wir nur Verarbeitungskartoffeln, also die Kartoffeln, aus denen tiefgekühlte Pommes frites werden. Der Preis für Speisekartoffeln für den Frischmarkt folgt einer anderen Logik und taugt nicht als Referenz.
Auf der Nordhalbkugel ist innerhalb weniger Monate aus einem Überangebot ein Mangel geworden. Im April wurden überschüssige Kartoffeln in Belgien mit null Euro bezahlt. Wie in der vorigen Ausgabe berichtet, erwarten die Erzeuger in Belgien, den Niederlanden, Frankreich und Deutschland eine Ernte von 20,7 Millionen Tonnen, 25,4 % weniger als im Vorjahr, und in den USA wird die kleinste Ernte seit 2010 erwartet. In den Notierungen der CMB vom 27.10. lag die Sorte Fontane in Belgien zwischen 200 € und 225 € pro Tonne, bei kaum Umsätzen, weil freie Partien fehlen.
Der Vertragspreis ist der Preis, den die Industrie vor der Pflanzung mit dem Erzeuger vereinbart. Der freie Markt ist der Handel mit den Kartoffeln, die nicht unter Vertrag stehen, und er zeigt früher als der Vertragspreis, ob es zu viel oder zu wenig Ware gibt. Derzeit ist der europäische freie Markt fast doppelt so viel wert wie der Vertragspreis.
Tabelle 1. Verarbeitungskartoffeln, internationale Referenzpreise
| Referenz | Preis | Datum | Quelle |
|---|---|---|---|
| Europa, Verträge 2026 | 125 € pro Tonne | Juli | NEPG |
| Belgien, Fontane freier Markt | 212,50 € pro Tonne | 27.10. | CMB (Viaverda, Fiwap) |
| Frankreich, Fontane freier Markt | 210 € pro Tonne | 27.10. | CMB (RNM) |
| Frankreich, Innovator freier Markt | 230 € pro Tonne | 27.10. | CMB (RNM) |
| Europa, Fontane freier Markt (im ILA verwendet) | 220 € pro Tonne | 15.10. | CMB |
| USA, Durchschnittspreis Kartoffeln zur Verarbeitung | 243 US$ pro Tonne | 2024/25 | USDA ERS |
Fontane, Challenger und Innovator sind Sorten, die für Pommes frites verwendet werden. Die Notierungen vom 27.10. stammen von anderen Märkten als die Reihe vom 15.10., deshalb mischen wir sie im Index nicht. In den USA hält jeder Verarbeiter seine Verträge unter Verschluss, und der USDA-Wert ist ein Durchschnitt über alle Kartoffeln zur Verarbeitung. In Argentinien und Brasilien veröffentlichen die Verarbeiter den Vertragspreis ebenfalls nicht. Die europäischen Verträge für 2026 wurden 15 % bis 25 % unter denen von 2025 abgeschlossen.
Da die Verarbeiter in Argentinien den Vertragspreis nicht veröffentlichen, vergleichen wir uns über die Kosten. Wir setzen 11.686 US$ pro Hektar für den Südosten der Provinz Buenos Aires und 12.136 US$ für Mendoza an und berechnen daraus die Kosten pro Tonne je nach Ertrag. Die Erträge sind Rechenszenarien und keine Schätzungen für die laufende Saison.
Tabelle 2. Kosten pro Tonne Verarbeitungskartoffeln nach Ertrag (US$/t)
| Gebiet | 45 t/ha | 50 t/ha | 55 t/ha | 60 t/ha |
|---|---|---|---|---|
| Südosten der Provinz Buenos Aires | 260 | 234 | 212 | 195 |
| Mendoza | 270 | 243 | 221 | 202 |
Bei Erträgen ab 50 Tonnen liegen die argentinischen Kosten pro Tonne auf der Höhe oder unter dem Durchschnittspreis, den der Erzeuger in den USA erhält. Bei Knappheit auf der Nordhalbkugel sollte der Erzeuger für 2027 bessere Verträge aushandeln können. Dagegen spricht, dass laut Argenpapa rund 80 % der Produktion der argentinischen Industrie nach Brasilien gehen, und bei einem schwächeren Real wird unser Produkt für den brasilianischen Käufer teurer.
Was der Anbau in Argentinien und in Brasilien kostet
Grafik 3. Kosten für den Anbau eines Hektars (US$/ha)
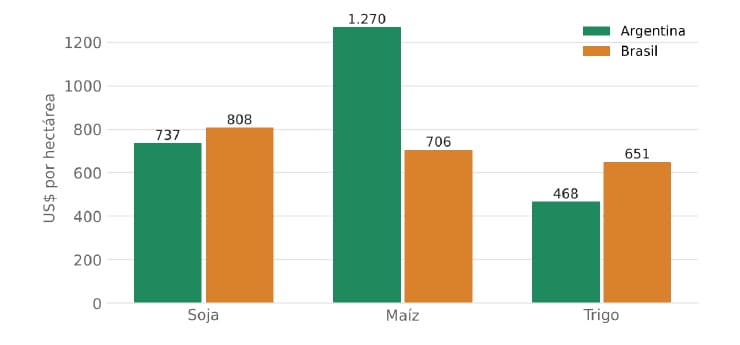
Keine neuen Daten seit der vorigen Ausgabe. Argentinien: Bolsa de Comercio de Rosario (Getreidebörse Rosario) für Soja und Mais im Kernanbaugebiet (September 2026) und INTA (staatliches Agrarforschungsinstitut) für Weizen (Durchschnitt der Gebiete, Juni 2026). Brasilien: IMEA für Soja und Mais in Mato Grosso (Oktober und September 2026) und Deral für Weizen in Paraná (Januar 2026), umgerechnet zu 5,35 Real pro Dollar. Beim aktuellen Dollarkurs von 5,446 Real wären die brasilianischen Werte in Dollar etwas niedriger. Der Mais in Mato Grosso ist Zweitfrucht und wird weniger gedüngt als der argentinische Frühmais. Bei Sonnenblumen hat Brasilien keine nennenswerte Produktion, und für Verarbeitungskartoffeln gibt es keine aktuellen und öffentlich zugänglichen brasilianischen Kosten.
Der Sojaanbau ist in Brasilien weiterhin etwas teurer als hier in Argentinien, dort fallen aber keine Exportsteuern an, während Soja bei uns mit 24 % besteuert wird, einem Satz, der ab Januar sinkt, bis er Ende 2027 bei 21 % liegt.
Wetter, Kriege und Wirtschaft
El Niño. Das ist die Erwärmung des Pazifiks, die in der Pampa-Region meist mehr Niederschlag bringt. Die letzte Prognose der US-Behörde NOAA, die wir überprüfen konnten, stammt vom 10. September und nannte eine Wahrscheinlichkeit von 75 %, dass es der stärkste El Niño seit 1950 wird, mit dem Höhepunkt zwischen Oktober und Dezember. Für die Erträge im Kernanbaugebiet ist das eine gute Nachricht, im Südosten der Provinz Buenos Aires liegt das Risiko aber in übermäßiger Nässe und in Krankheiten bei den Kartoffeln.
Iran und das Öl. Der Krieg dauert seit mehr als acht Monaten ohne Einigung an. Brent stieg am Freitag um 2,4 % auf 117,64 US$ und legte im Oktober insgesamt fast 15 % zu. Damit verteuern sich Diesel und Düngemittel, die bei fast allen Arbeiten auf dem Feld ins Gewicht fallen.
Schwarzes Meer. Russland ist der größte Weizenexporteur. Dass es wieder aus dem Asowschen Meer verschifft, zusammen mit den möglichen Verhandlungen im November, erhöht das Angebot und drückt den Preis für argentinischen Weizen.
Federal Reserve. Am Mittwoch, dem 28., beließ die US-Notenbank ihren Leitzins in der Spanne von 3,75 % bis 4 %, mit zehn Stimmen dafür und zwei dagegen, weil die beiden Abweichler eine Anhebung um 25 Basispunkte forderten. Die Händler setzen nun auf eine Erhöhung im Dezember. Bei hohen Zinsen wird der Dollar stärker, und die Getreidepreise geben meist nach.
Politischer Kalender. Die USA halten am Dienstag, dem 3. November, ihre Kongresswahlen ab, mit dem Krieg und der Energie im Mittelpunkt der Debatte. In Argentinien blicken die Anleihekäufer bereits auf die Wahlen 2027.
Ausblick auf das Ende der Saison
Die Karte zeigt die Einschätzung für jeden Produktionszweig in dem Gebiet, in dem wir ihn untersuchen. Sie funktioniert wie eine Ampel, die wir in jeder Ausgabe aktualisieren. Grün bedeutet einen günstigen Ausblick, Gelb einen Ausblick mit Risiken, Orange einen ungünstigen Ausblick und Rot eine kritische Lage. In dieser Woche gab es keine Änderungen bei den Einschätzungen.
Karte 1. Ampel zum Ausblick nach Produktionszweig und Gebiet
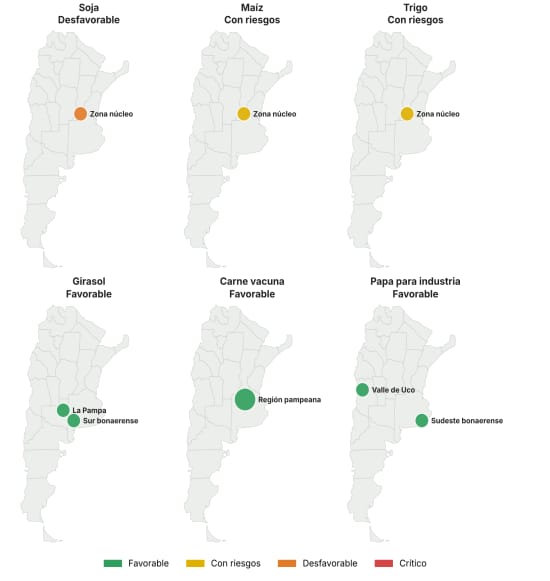
Die Markierungen zeigen das untersuchte Gebiet, nicht die genaue Grenze der jeweiligen Anbauregion. Grundkarte mit Provinzgrenzen.
Tabelle 3. Ampel zum Ausblick nach Sektor
| Sektor | Erwartete Produktion | Ausblick | Warum |
|---|---|---|---|
| Soja | 47,8 Mio. t (BCR), 7 % weniger | Ungünstig | Chicago im Abwärtstrend, Brasilien billiger und 24 % Exportsteuern |
| Mais | 66,6 Mio. t (BCBA), 3 % mehr | Mit Risiken | El Niño hilft beim Ertrag, aber der Preis ist schwach und die Investition pro Hektar ist hoch |
| Weizen | 23,8 Mio. t (BCR), zweitbeste Ernte seit 17 Jahren | Mit Risiken | Brasilien muss importieren, aber Russland verschifft wieder aus dem Asowschen Meer, und das Schwarze Meer drückt den Preis |
| Sonnenblumen | Rund 7 Mio. t (BCBA), Fläche von 3,1 Mio. ha | Günstig | Guter Exportpreis, niedrige Kosten und eine der niedrigsten Exportsteuern im Agrarsektor |
| Rindfleisch | Exporte auf Kurs zu mehr als 3.000 Mio. US$ | Günstig | Hohe Preise, auch wenn Brasilien mit niedrigeren Preisen konkurrieren kann |
| Verarbeitungskartoffeln | Weltweites Angebot rückläufig | Günstig | Knappheit auf der Nordhalbkugel, mit Risiken durch zu viel Regen und den schwachen Real |
Mio. t steht für Millionen Tonnen. BCR ist die Bolsa de Comercio de Rosario und BCBA die Bolsa de Cereales de Buenos Aires (Getreidebörse Buenos Aires). Für die erwarteten Produktionsmengen gab es seit der vorigen Ausgabe keine neuen Daten.
Landkraft Agrarindex
Der Landkraft Agrarindex (ILA) fasst die Entwicklung der Preise, die in unserem Sektor am stärksten ins Gewicht fallen, in einer einzigen Zahl zusammen. Er bündelt zehn Preise für Getreide, Rindfleisch und Verarbeitungskartoffeln. Jeder Preis wird mit seinem Wert zum Handelsschluss am Dienstag, dem 27. Oktober, verglichen, den wir als Ausgangspunkt gleich 100 setzen, und wird nach seiner Bedeutung gewichtet. Steht der Index bei 104, ist dieser Warenkorb um 4 % gestiegen und der Verkäufer erlöst mehr. Steht er bei 96, ist er um 4 % gefallen. Mit den Preisen vom Freitag, dem 30., steht der ILA bei 99,29, ein Rückgang um 0,71 % gegenüber der Basis. Getreide gibt um 0,39 % nach, mit Soja, Mais und Weizen im Minus und Sonnenblumen im Plus. Rindfleisch fällt wegen der neuen Daten aus Argentinien und Brasilien um 2,24 %. Für Kartoffeln gab es keine neuen Daten, der Wert bleibt bei 100.
Tabelle 4. Zusammensetzung des ILA (Basis 100 = 27.10.2026)
| Enthaltener Preis | Einheit | Basiswert 27.10. | Wert am 30.10. | Gewicht | Sektor |
|---|---|---|---|---|---|
| Soja Chicago | US$/t | 451,7 | 449,11 | 15 % | Getreide |
| Mais Chicago | US$/t | 176,7 | 176,27 | 10 % | Getreide |
| Weizen Chicago | US$/t | 224,2 | 221,75 | 7,5 % | Getreide |
| Sonnenblumen FOB Argentinien | US$/t | 603 | 606 | 7,5 % | Getreide |
| Exportiertes Rindfleisch Argentinien | US$/kg | 7,11 | 6,86 | 12,5 % | Rindfleisch |
| Exportiertes Rindfleisch Brasilien | US$/kg | 6,28 | 6,16 | 6,25 % | Rindfleisch |
| Exportiertes Rindfleisch Paraguay | US$/kg | 7,41 | 7,41 | 6,25 % | Rindfleisch |
| Verarbeitungskartoffeln Europa, freier Markt | €/t | 220 | 220 | 20 % | Verarbeitungskartoffeln |
| Kartoffeln zur Verarbeitung USA | US$/t | 243 | 243 | 10 % | Verarbeitungskartoffeln |
| Verarbeitungskartoffeln Europa, Vertrag | €/t | 125 | 125 | 5 % | Verarbeitungskartoffeln |
Tabelle 5. ILA zum Handelsschluss am Freitag, 30.10., gesamt und nach Sektor
| Index | Gewicht im Gesamtindex | Wert 30.10. | Veränderung gegenüber Basis |
|---|---|---|---|
| Getreide | 40 % | 99,61 | Rückgang um 0,39 % |
| Rindfleisch | 25 % | 97,76 | Rückgang um 2,24 % |
| Verarbeitungskartoffeln | 35 % | 100,00 | keine neuen Daten |
| ILA gesamt | 100 % | 99,29 | Rückgang um 0,71 % |
Preise, die nur einmal pro Saison oder pro Monat veröffentlicht werden, etwa der US-Preis, der europäische Vertragspreis und das Rindfleisch aus Paraguay, halten wir konstant, bis der neue Wert erscheint. Rindfleisch aus Brasilien: erste sieben Arbeitstage im Oktober.
Risikothermometer
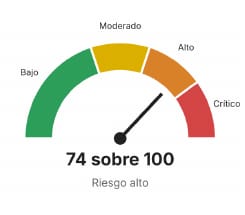
Das Thermometer misst, wie groß die Bedrohung ist, die derzeit von außerhalb des Betriebs auf das Einkommen des argentinischen Erzeugers in den kommenden Wochen wirkt. Es erfasst, wie viel durch Faktoren schiefgehen kann, die der Erzeuger nicht in der Hand hat, etwa das Wetter, die Politik oder der Dollar. Ob sich das Geschäft rechnet oder nicht, zeigen die Ampel und der ILA. Es gibt fünf Faktoren. Jeder erhält je nach den Informationen der Woche 0 bis 20 Punkte, und die Summe reicht von 0 bis 100. Mehr Punkte bedeuten mehr Risiko.
Grafik 4. Landkraft Risikothermometer
Grafik 5. Punktzahl je Faktor
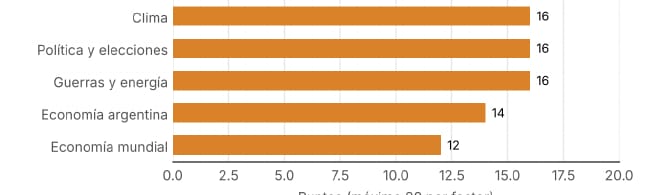
Wetter, 16 Punkte. Gute Bodenfeuchte, aber mit dem Risiko von zu viel Nässe im Südosten der Provinz Buenos Aires. Politik und Wahlen, 16. Die Märkte der Region stehen nach dem Wahlergebnis in Brasilien weiter unter Druck, und am 3. November wählen die USA. Kriege und Energie, 16. Brent nahe 118 US$ wegen Iran und ein instabiles Schwarzes Meer. Argentinische Wirtschaft, 14. Länderrisiko bei 790 und starke Kursverluste bei Aktien und Anleihen. Weltwirtschaft, 12. Mögliche Zinserhöhung in den USA und Verkäufe bei Technologiewerten.
Mit 74 Punkten liegen wir im Bereich hohen Risikos. Bis 40 Punkte stufen wir das Risiko als niedrig ein, von 41 bis 60 als moderat, von 61 bis 80 als hoch und über 80 als kritisch. Die Punktzahl der einzelnen Faktoren hat sich gegenüber der vorigen Ausgabe nicht verändert.
Was in der kommenden Woche zu beobachten ist
An erster Stelle steht das Ergebnis der US-Kongresswahlen am Dienstag, dem 3. November, und wie es sich auf den Dollar und den Ölpreis auswirkt. Danach kommt es darauf an, ob sich der Real stabilisiert und welches Wirtschaftsteam Lula vorstellt. Beim Weizen muss man das Schwarze Meer im Auge behalten, denn das bewegt den Preis am stärksten. Bei Verarbeitungskartoffeln werden die Erntedaten aus Europa und den USA die Verhandlungen über die Verträge 2027 beeinflussen. Die nächste Ausgabe, ACP02, erscheint am Samstag, dem 7. November.
Quellen
- Bolsa de Comercio de Rosario und Bolsa de Cereales de Buenos Aires: Schätzungen, Kosten 2026/27 und Schlusskurse in Chicago
- Ministerio de Agricultura de la Nación (argentinisches Landwirtschaftsministerium): offizielle FOB-Preise vom 29.10.2026 und Exportsteuern
- Cepea/Esalq und AgRural: Preise in Paranaguá
- Consorcio ABC, Secex und Senacsa: Rindfleischexporte
- USDA (AMS, ERS und NASS): Kartoffelmarkt der USA
- CMB und NEPG: europäischer Kartoffelmarkt, Notierungen vom 27.10.2026
- Argenpapa: Kartoffeln im Südosten der Provinz Buenos Aires
- IMEA, Deral und Conab: Kosten und Ernten in Brasilien
- INTA: Deckungsbeiträge für Weizen und Sommerkulturen 2026/27
- NOAA und Servicio Meteorológico Nacional (argentinischer Wetterdienst): El-Niño-Prognose
- Infobae, Agência Brasil, Ruralnet, Cronista und Bloomberg Línea: Märkte, Fed, Öl und Politik